Domain ergaenzungsprogramm.de kaufen?
Wir ziehen mit dem Projekt
ergaenzungsprogramm.de um.
Sind Sie am Kauf der Domain
ergaenzungsprogramm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ergaenzungsprogramm.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
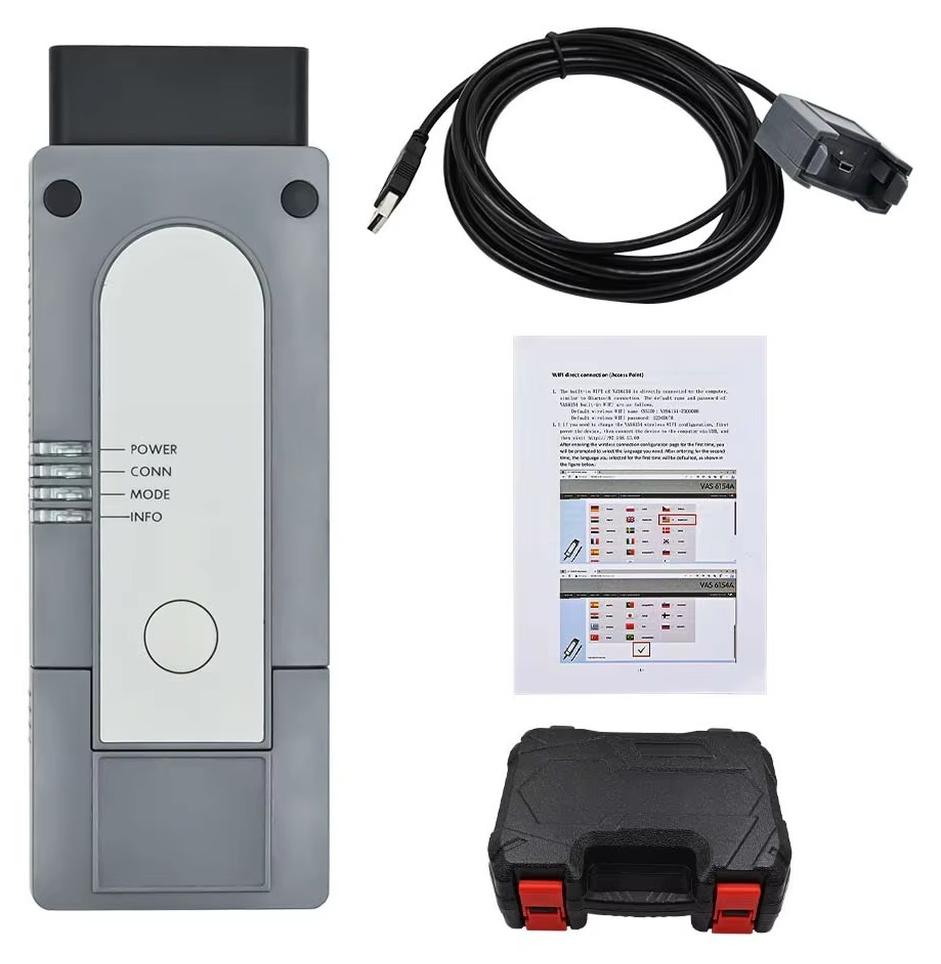
Autodiagnosegerät - Best 6154A - Kunststoffausführung - WLAN und USB - CAN FD und DoIP - Ferndiagnose - Online-Programmierung - Software V25.2.1Professionelles 6154A-Kfz-Diagnoseinterface im robusten Kunststoffgehäuse für Diagnose, Codierung und Programmierung von Fahrzeugen aus neun Marken. Vorteile Unterstützt CAN-FD und DoIPWLAN- und USB-KommunikationSoftware V25.2.1 + E V20.0.0Kompatibel mit Windows 7 und Windows 10Mehrsprachige Fahrzeugdiagnose Leistungsstarke Diagnose Das Interface liest und löscht Fehlercodes, zeigt Messwerte an und unterstützt Codierung, Programmierung sowie personalisierte Einstellungen. Auch Fern diagnose, Online-Programmierung und bestimmte Wegfahrsperrenfunktionen werden unterstützt. Moderne Fahrzeugkommunikation CAN-FD und DoIP ermöglichen die Kommunikation mit neueren Fahrzeugen und erweitern die Einsatzmöglichkeiten gegenüber älteren Diagnoseprotokollen. Unterstützt werden unter anderem K-Line, High-Speed-CAN, Low-Speed-CAN und J1850. Einfache Verbindung Die Verbindung erfolgt wahlweise über WLAN oder USB. Die Installation ist ohne separaten Treiber vorgesehen; Software und Anleitungen erleichte315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Serviceleistung: Programmierung Tagesplanung SimuLUXDie Lichtsteuerung soll sofort startklar sein? Und zwar genau nach Ihren Vorstellungen? Dann ist die Serviceleistung Programmierung" genau das Richtige für Sie! Je nach Auswahl und Gerät in Ihrem Bestellumfang, programmieren wir die Lichtsteuerung mit einer Tagesplanung (Mo-So gleicher Ablauf zzgl. Uhrzeit und Helligkeit) oder Wochenplanung (Möglichkeit Mo-So unterschiedliche Abläufe zu erstellen, z.b. am Wochenende eine spätere Ausschaltzeit) Sie können uns entweder detaillierte Vorgaben für Ihre Wunschprogrammierung zukommen lassen, oderwir programmieren das Gerät entsprechend unseren Erfahrungswerten und Ihrem sonstigen Bestellumfang mit einem aus unserer Sicht optimalen Beleuchtungsprogramm. Für letzteres benötigen wir nur grobe Angaben zu gewünschten Ein- und Ausschaltzeiten. Eine Programmierung des Temperatursensors zum SunRiser 8 / 10 nehmen wir nicht vor. Die notwendige..."9,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
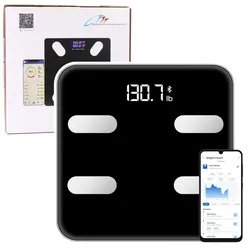
Elektronische Personenwaage Smart Bluetooth Funktion BMI BMR AnwendungSMARTE BLUETOOTH-ELEKTRONISCHE WAAGE Diese moderne elektronische Waage mit Bluetooth-Funktion ist die perfekte Lösung für alle, denen Gesundheit und Figur wichtig sind. Mit der speziellen mobilen App können Sie Ihre Fortschritte verfolgen und Ergebnisse speichern, was Ihnen die Verwaltung Ihrer Gewichtsabnahme und Ihres Trainings erleichtert. Die Waage misst nicht nur das Gewicht, sondern auch Indikatoren wie BMI, BMR, Muskelmasse, Knochenmasse, Körperfett, viszerales Fett, Körperwasser und Körperalter. Dieses umfassende Gerät liefert umfassende Informationen über den Gesundheitszustand des Benutzers. Ausgestattet mit vier präzisen Dehnungsmessstreifen-Sensoren liefert sie genaue Messwerte in Kilogramm (kg) oder Pfund (lb). Dank der Step-on-Technologie erhalten Sie das Ergebnis sofort nach dem Betreten der Waage, ohne zusätzliche Einstellungen vornehmen zu müssen. Das elegante Design mit großem, gut lesbarem LED-Display und moderner Form macht die Waage zur perfekten Ergänzung für jedes Interieur. Die automatische Ein-/Ausschaltung ermöglicht eine schnelle und bequeme Bedienung. SPEZIFIKATIONEN: Messfunktionen: Gewicht, Körperfett, Wasser, Muskelmasse, Knochenmasse, BMI, BMR, Körperalter, Viszeralfett Anzeige: LED Konnektivität: Bluetooth (Synchronisierung mit der mobilen App) Sensoren: 4 Dehnungsmessstreifen Messmodi: kg, lb Technologie: Step-on (Sofortablesung nach Betreten der Waage) Maximale Tragkraft: 180 kg Maße der Waage: 28 x 28 cm Verpackungsmaße: 29,5 x 29,5 x 3,5 cm Stromversorgung: 2 x 1,5 V AAA-Batterien (im Lieferumfang enthalten) Material: Gehärtetes Glas + Kunststoff SET-INHALT: Smarte elektronische Bluetooth-Waage 2 x AAA-Batterien10,78 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Autodiagnosegerät - Best 6154A - Kunststoffausführung - WLAN und USB - CAN FD und DoIP - Ferndiagnose - Online-Programmierung - Software V25.2.1Professionelles 6154A-Kfz-Diagnoseinterface im robusten Kunststoffgehäuse für Diagnose, Codierung und Programmierung von Fahrzeugen aus neun Marken. Vorteile Unterstützt CAN-FD und DoIPWLAN- und USB-KommunikationSoftware V25.2.1 + E V20.0.0Kompatibel mit Windows 7 und Windows 10Mehrsprachige Fahrzeugdiagnose Leistungsstarke Diagnose Das Interface liest und löscht Fehlercodes, zeigt Messwerte an und unterstützt Codierung, Programmierung sowie personalisierte Einstellungen. Auch Fern diagnose, Online-Programmierung und bestimmte Wegfahrsperrenfunktionen werden unterstützt. Moderne Fahrzeugkommunikation CAN-FD und DoIP ermöglichen die Kommunikation mit neueren Fahrzeugen und erweitern die Einsatzmöglichkeiten gegenüber älteren Diagnoseprotokollen. Unterstützt werden unter anderem K-Line, High-Speed-CAN, Low-Speed-CAN und J1850. Einfache Verbindung Die Verbindung erfolgt wahlweise über WLAN oder USB. Die Installation ist ohne separaten Treiber vorgesehen; Software und Anleitungen erleichte315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Serviceleistung: Programmierung Tagesplanung SimuLUXDie Lichtsteuerung soll sofort startklar sein? Und zwar genau nach Ihren Vorstellungen? Dann ist die Serviceleistung Programmierung" genau das Richtige für Sie! Je nach Auswahl und Gerät in Ihrem Bestellumfang, programmieren wir die Lichtsteuerung mit einer Tagesplanung (Mo-So gleicher Ablauf zzgl. Uhrzeit und Helligkeit) oder Wochenplanung (Möglichkeit Mo-So unterschiedliche Abläufe zu erstellen, z.b. am Wochenende eine spätere Ausschaltzeit) Sie können uns entweder detaillierte Vorgaben für Ihre Wunschprogrammierung zukommen lassen, oderwir programmieren das Gerät entsprechend unseren Erfahrungswerten und Ihrem sonstigen Bestellumfang mit einem aus unserer Sicht optimalen Beleuchtungsprogramm. Für letzteres benötigen wir nur grobe Angaben zu gewünschten Ein- und Ausschaltzeiten. Eine Programmierung des Temperatursensors zum SunRiser 8 / 10 nehmen wir nicht vor. Die notwendige..."9,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.