Domain ergaenzungsprogramm.de kaufen?
Wir ziehen mit dem Projekt
ergaenzungsprogramm.de um.
Sind Sie am Kauf der Domain
ergaenzungsprogramm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ergaenzungsprogramm.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
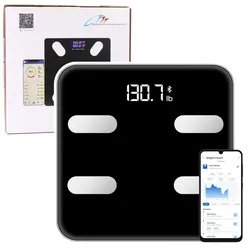
Elektronische Personenwaage Smart Bluetooth Funktion BMI BMR AnwendungSMARTE BLUETOOTH-ELEKTRONISCHE WAAGE Diese moderne elektronische Waage mit Bluetooth-Funktion ist die perfekte Lösung für alle, denen Gesundheit und Figur wichtig sind. Mit der speziellen mobilen App können Sie Ihre Fortschritte verfolgen und Ergebnisse speichern, was Ihnen die Verwaltung Ihrer Gewichtsabnahme und Ihres Trainings erleichtert. Die Waage misst nicht nur das Gewicht, sondern auch Indikatoren wie BMI, BMR, Muskelmasse, Knochenmasse, Körperfett, viszerales Fett, Körperwasser und Körperalter. Dieses umfassende Gerät liefert umfassende Informationen über den Gesundheitszustand des Benutzers. Ausgestattet mit vier präzisen Dehnungsmessstreifen-Sensoren liefert sie genaue Messwerte in Kilogramm (kg) oder Pfund (lb). Dank der Step-on-Technologie erhalten Sie das Ergebnis sofort nach dem Betreten der Waage, ohne zusätzliche Einstellungen vornehmen zu müssen. Das elegante Design mit großem, gut lesbarem LED-Display und moderner Form macht die Waage zur perfekten Ergänzung für jedes Interieur. Die automatische Ein-/Ausschaltung ermöglicht eine schnelle und bequeme Bedienung. SPEZIFIKATIONEN: Messfunktionen: Gewicht, Körperfett, Wasser, Muskelmasse, Knochenmasse, BMI, BMR, Körperalter, Viszeralfett Anzeige: LED Konnektivität: Bluetooth (Synchronisierung mit der mobilen App) Sensoren: 4 Dehnungsmessstreifen Messmodi: kg, lb Technologie: Step-on (Sofortablesung nach Betreten der Waage) Maximale Tragkraft: 180 kg Maße der Waage: 28 x 28 cm Verpackungsmaße: 29,5 x 29,5 x 3,5 cm Stromversorgung: 2 x 1,5 V AAA-Batterien (im Lieferumfang enthalten) Material: Gehärtetes Glas + Kunststoff SET-INHALT: Smarte elektronische Bluetooth-Waage 2 x AAA-Batterien10,78 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wago Software WAGO-I/O-CHECK 2 and USB Kit, AutomatisierungZur Verwendung mit: Serie 759 Software Version: SP3 Betriebssystem: Windows 7, Windows XP Datenträger inklusive: CD Anzahl der Lizenzen: 1 WAGO-I/O-CHECK ist ein Inbetriebnahme-Tool für das WAGO-I/O-SYSTEM 750. Es handelt sich um eine leicht zu bedienende Windows-Anwendung, die den Betrieb und die Anzeige eines WAGO-I/O-SYSTEM 750-Knotens ermöglicht, ohne dass der Knoten an ein Feldbussystem angeschlossen werden muss. Die Software liest die Konfiguration des Knotens und zeigt sie als Bildschirmgrafik an. Diese Grafik kann zusammen mit einer Konfigurationsliste als Dokumentation gedruckt werden. Mit WAGO-I/O-CHECK können die Prozessdaten der Busmodule dargestellt und bestimmt werden. Die Feldverdrahtung, einschliesslich aller Sensoren und Betätigungselemente, kann vor der Inbetriebnahme geprüft werden. Anwendungsspezifische Einstellungen, wie z. B. die Baudrate oder Sensortypen, können über die ausgewählte Schnittstelle, Pt100 und Thermoelementmodule, vorgenommen werden. Für die Kommunikation zwischen WAGO-I/O-CHECK und dem Knoten muss die Kupplung an den freien seriellen oder USB-Anschluss eines PCs über das Kommunikationskabel angeschlossen werden, das im mitgelieferten Kit des Systems enthalten ist. Das Kit enthält die Software und ein Kabel. Die Software ist auf einer CD-ROM enthalten und läuft unter Windows XP und Windows 7. Das Tool ist separat als RS-232 Kit und USB Kit erhältlich.221,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
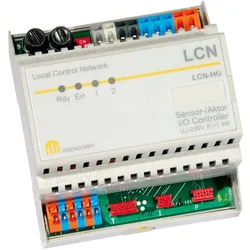
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
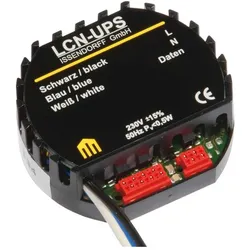
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.144,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektronische Personenwaage Smart Bluetooth Funktion BMI BMR AnwendungSMARTE BLUETOOTH-ELEKTRONISCHE WAAGE Diese moderne elektronische Waage mit Bluetooth-Funktion ist die perfekte Lösung für alle, denen Gesundheit und Figur wichtig sind. Mit der speziellen mobilen App können Sie Ihre Fortschritte verfolgen und Ergebnisse speichern, was Ihnen die Verwaltung Ihrer Gewichtsabnahme und Ihres Trainings erleichtert. Die Waage misst nicht nur das Gewicht, sondern auch Indikatoren wie BMI, BMR, Muskelmasse, Knochenmasse, Körperfett, viszerales Fett, Körperwasser und Körperalter. Dieses umfassende Gerät liefert umfassende Informationen über den Gesundheitszustand des Benutzers. Ausgestattet mit vier präzisen Dehnungsmessstreifen-Sensoren liefert sie genaue Messwerte in Kilogramm (kg) oder Pfund (lb). Dank der Step-on-Technologie erhalten Sie das Ergebnis sofort nach dem Betreten der Waage, ohne zusätzliche Einstellungen vornehmen zu müssen. Das elegante Design mit großem, gut lesbarem LED-Display und moderner Form macht die Waage zur perfekten Ergänzung für jedes Interieur. Die automatische Ein-/Ausschaltung ermöglicht eine schnelle und bequeme Bedienung. SPEZIFIKATIONEN: Messfunktionen: Gewicht, Körperfett, Wasser, Muskelmasse, Knochenmasse, BMI, BMR, Körperalter, Viszeralfett Anzeige: LED Konnektivität: Bluetooth (Synchronisierung mit der mobilen App) Sensoren: 4 Dehnungsmessstreifen Messmodi: kg, lb Technologie: Step-on (Sofortablesung nach Betreten der Waage) Maximale Tragkraft: 180 kg Maße der Waage: 28 x 28 cm Verpackungsmaße: 29,5 x 29,5 x 3,5 cm Stromversorgung: 2 x 1,5 V AAA-Batterien (im Lieferumfang enthalten) Material: Gehärtetes Glas + Kunststoff SET-INHALT: Smarte elektronische Bluetooth-Waage 2 x AAA-Batterien10,78 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Wago Software WAGO-I/O-CHECK 2 and USB Kit, AutomatisierungZur Verwendung mit: Serie 759 Software Version: SP3 Betriebssystem: Windows 7, Windows XP Datenträger inklusive: CD Anzahl der Lizenzen: 1 WAGO-I/O-CHECK ist ein Inbetriebnahme-Tool für das WAGO-I/O-SYSTEM 750. Es handelt sich um eine leicht zu bedienende Windows-Anwendung, die den Betrieb und die Anzeige eines WAGO-I/O-SYSTEM 750-Knotens ermöglicht, ohne dass der Knoten an ein Feldbussystem angeschlossen werden muss. Die Software liest die Konfiguration des Knotens und zeigt sie als Bildschirmgrafik an. Diese Grafik kann zusammen mit einer Konfigurationsliste als Dokumentation gedruckt werden. Mit WAGO-I/O-CHECK können die Prozessdaten der Busmodule dargestellt und bestimmt werden. Die Feldverdrahtung, einschliesslich aller Sensoren und Betätigungselemente, kann vor der Inbetriebnahme geprüft werden. Anwendungsspezifische Einstellungen, wie z. B. die Baudrate oder Sensortypen, können über die ausgewählte Schnittstelle, Pt100 und Thermoelementmodule, vorgenommen werden. Für die Kommunikation zwischen WAGO-I/O-CHECK und dem Knoten muss die Kupplung an den freien seriellen oder USB-Anschluss eines PCs über das Kommunikationskabel angeschlossen werden, das im mitgelieferten Kit des Systems enthalten ist. Das Kit enthält die Software und ein Kabel. Die Software ist auf einer CD-ROM enthalten und läuft unter Windows XP und Windows 7. Das Tool ist separat als RS-232 Kit und USB Kit erhältlich.221,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
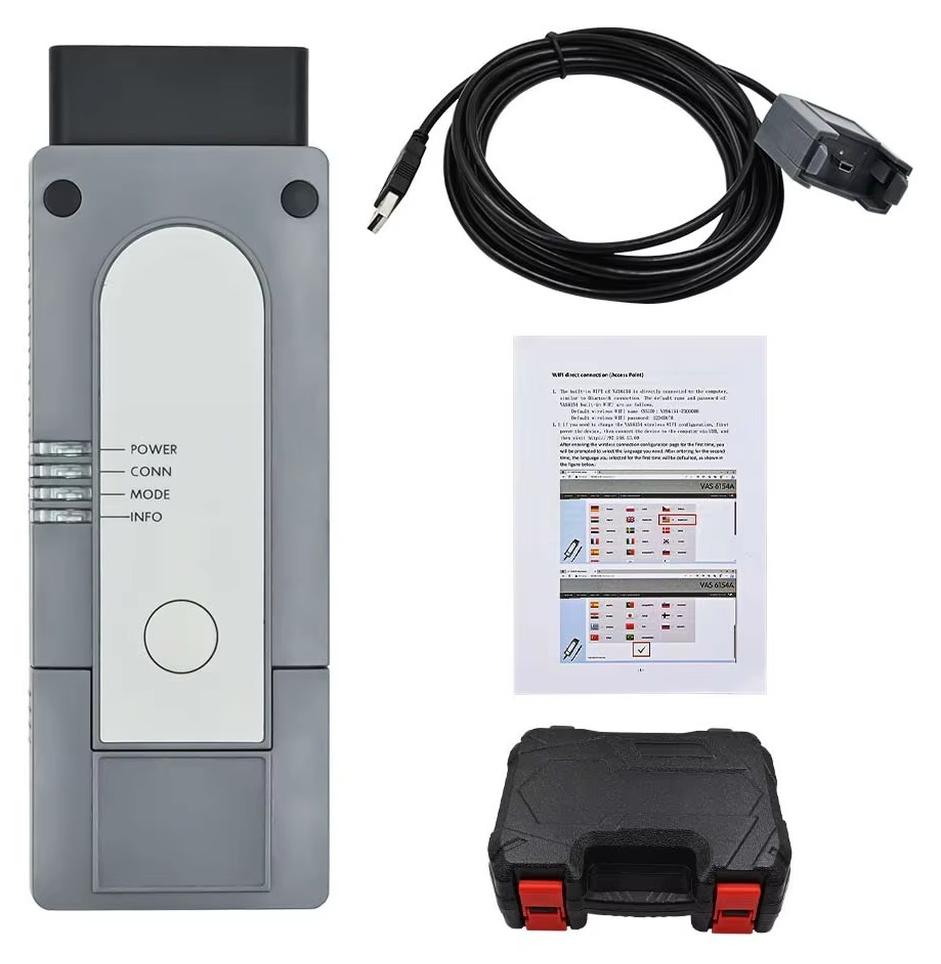
Autodiagnosegerät - Best 6154A - Kunststoffausführung - WLAN und USB - CAN FD und DoIP - Ferndiagnose - Online-Programmierung - Software V25.2.1Professionelles 6154A-Kfz-Diagnoseinterface im robusten Kunststoffgehäuse für Diagnose, Codierung und Programmierung von Fahrzeugen aus neun Marken. Vorteile Unterstützt CAN-FD und DoIPWLAN- und USB-KommunikationSoftware V25.2.1 + E V20.0.0Kompatibel mit Windows 7 und Windows 10Mehrsprachige Fahrzeugdiagnose Leistungsstarke Diagnose Das Interface liest und löscht Fehlercodes, zeigt Messwerte an und unterstützt Codierung, Programmierung sowie personalisierte Einstellungen. Auch Fern diagnose, Online-Programmierung und bestimmte Wegfahrsperrenfunktionen werden unterstützt. Moderne Fahrzeugkommunikation CAN-FD und DoIP ermöglichen die Kommunikation mit neueren Fahrzeugen und erweitern die Einsatzmöglichkeiten gegenüber älteren Diagnoseprotokollen. Unterstützt werden unter anderem K-Line, High-Speed-CAN, Low-Speed-CAN und J1850. Einfache Verbindung Die Verbindung erfolgt wahlweise über WLAN oder USB. Die Installation ist ohne separaten Treiber vorgesehen; Software und Anleitungen erleichte315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.